Quelle est la meilleure banque pour financer un véhicule VTC en 2026 ? Comparatif complet des solutions
BNP Paribas, Crédit Agricole, Banque Populaire, ALD, RCI Banque, ADIE : les organismes susceptibles de financer un véhicule VTC sont nombreux, mais tous ne regardent pas le même dossier de la même façon. Revenus variables issus de plateformes, statut d'auto-entrepreneur ou de société, usage quotidien intensif : le profil VTC déroute les banques classiques et ouvre la porte à des organismes spécialisés que la plupart des chauffeurs ne connaissent pas.
La bonne nouvelle : il existe une solution adaptée à chaque profil, nouveau chauffeur sans bilan, auto-entrepreneur, société VTC ou chauffeur avec un dossier complexe. La mauvaise : vous n'y accédez pas toutes en allant voir votre banque habituelle. Solution Pro Finance compare simultanément l'ensemble de ces organismes sur votre dossier pour identifier la meilleure offre disponible selon votre situation réelle.
Pourquoi le choix de l'organisme de financement est décisif pour un chauffeur VTC
Le profil VTC vu par les banques : revenus variables, statut atypique, usage intensif
Un chauffeur VTC présente un profil qui échappe aux cases standard des banques traditionnelles. Trois caractéristiques compliquent systématiquement l'instruction d'un dossier :
Revenus variables et saisonniers : les revenus issus d'Uber, Bolt, Heetch ou Snapcar varient selon les semaines, les saisons et les événements. Les banques calculent leur capacité d'endettement sur une moyenne, souvent défavorable pour les revenus récents ou irréguliers.
Statut juridique perçu comme fragile : auto-entrepreneur, SASU ou SARL créée récemment, les banques assimilent souvent le chauffeur VTC à un travailleur indépendant à risque élevé, sans les garanties d'un salarié CDI.
Usage intensif du véhicule : un chauffeur VTC parcourt en moyenne 60 000 à 100 000 km par an, soit 3 à 5 fois plus qu'un particulier. Les organismes standard calibrent leurs produits pour un usage normal ; les garanties, les durées de contrat et les barèmes d'usure ne sont pas adaptés.
Ce qui fait accepter ou refuser un dossier VTC selon les organismes
Les critères d'évaluation varient fortement d'un organisme à l'autre. Ce qu'un dossier VTC solide doit présenter :
Carte professionnelle VTC valide (délivrée par la préfecture)
Inscription au registre des exploitants VTC (R.E.V.)
Revenus nets mensuels stables sur 3 à 12 mois selon l'organisme
Contrats actifs sur une ou plusieurs plateformes (Uber, Bolt, Heetch)
Ancienneté d'activité : 6 mois minimum pour la plupart des banques, 12 à 24 mois pour les plus exigeantes
Absence d'incidents de paiement récents
Ce que les organismes spécialisés valorisent que les banques ignorent : la régularité des connexions plateforme, le taux d'acceptation des courses, et la capacité à démontrer un revenu net mensuel stable même sur des montants bruts variables.

Banque traditionnelle, organisme spécialisé, courtier : trois accès très différents au financement
Trois voies s'offrent à un chauffeur VTC pour financer son véhicule, avec des résultats très différents selon le profil :
La banque traditionnelle en direct : accessible si vous avez un historique solide, un bilan comptable positif et une ancienneté suffisante. Souvent rigide sur les critères, peu habituée au profil VTC, et ne propose qu'un seul produit, le sien.
L'organisme spécialisé en direct : plus adapté au profil VTC (leasing intensif, financement constructeur), mais accessible uniquement via le réseau de concessionnaires ou sur dossier, et là encore, une seule offre à la fois.
Le courtier en financement professionnel : soumet votre dossier simultanément à 10 à 15 organismes partenaires, négocie les conditions et identifie l'offre optimale selon votre profil exact, sans que vous ayez à multiplier les démarches.
Les banques traditionnelles : ce qu'elles proposent aux chauffeurs VTC
BNP Paribas, LCL, Société Générale : crédit auto professionnel, conditions et profils acceptés
BNP Paribas propose un crédit auto professionnel via sa filiale Arval pour le leasing, et un financement direct pour les achats. Le profil VTC est accepté sous conditions : ancienneté d'activité de 12 mois minimum, revenus nets mensuels stables, carte professionnelle valide. Les taux pratiqués en 2026 varient entre 4,5 % et 7 % selon l'apport et la durée.
LCL traite les dossiers VTC via son offre de crédit professionnel. L'avantage : un interlocuteur dédié aux professionnels dans la plupart des agences. La limite : les revenus de plateforme doivent être justifiés par des relevés de compte réguliers sur au moins 6 mois, et les pics saisonniers sont généralement lissés à la baisse dans le calcul de capacité d'endettement.
Société Générale propose un accès au leasing via sa filiale Franfinance (LOA, LLD, crédit-bail) et un crédit auto professionnel en agence. Le profil VTC est traité avec plus de souplesse qu'à BNP grâce aux outils d'analyse de flux de Franfinance, qui valorise davantage les revenus récurrents de plateforme.
Banque Populaire et Caisse d'Épargne : leur positionnement sur les artisans et indépendants
Le groupe BPCE (Banque Populaire + Caisse d'Épargne) est historiquement positionné sur le financement des artisans, commerçants et indépendants, ce qui en fait un interlocuteur potentiellement plus ouvert au profil VTC que les banques de réseau standard.
Banque Populaire dispose d'une offre "crédit auto professionnel" adaptée aux indépendants, avec des critères d'analyse basés sur le résultat net et les flux de trésorerie plutôt que sur la seule grille de salaire. Elle finance régulièrement les artisans-VTC constitués en SASU ou EURL avec 12 mois d'ancienneté minimum.
Caisse d'Épargne propose des conditions similaires, avec un accès facilité au microcrédit professionnel pour les profils en démarrage d'activité, notamment via des partenariats locaux avec l'ADIE et Initiative France.
Crédit Agricole : offre pro et limites pour les revenus de plateforme
Le Crédit Agricole propose un crédit auto professionnel compétitif pour les clients déjà bancarisés dans ses agences. Sa limite principale pour les VTC : les conseillers professionnels appliquent des critères prudentiels stricts sur les revenus de plateforme, considérés comme "revenus d'activité non salariée à vérifier". Un chauffeur Uber avec 2 ans d'ancienneté et des revenus stables obtiendra une réponse favorable dans la majorité des cas. Un auto-entrepreneur récent ou avec des revenus fluctuants se verra opposer un refus ou une demande de co-emprunteur.
Ce que les banques traditionnelles refusent systématiquement, et pourquoi
Quelle que soit la banque traditionnelle, certains profils VTC se heurtent à un refus quasi automatique :
Activité VTC de moins de 6 mois sans autre source de revenus
Revenus nets mensuels inférieurs à 1 800 € (seuil pratiqué par la plupart des agences)
Incidents de paiement dans les 24 derniers mois
Taux d'endettement déjà supérieur à 33 % en intégrant les charges fixes
Absence de domicile fixe justifié (chauffeurs récemment arrivés en France)
Ces refus ne signifient pas qu'aucun financement n'est possible, ils signifient que la banque traditionnelle n'est pas l'organisme adapté à ce profil. D'autres portes existent.

Les organismes spécialisés leasing et financement auto
ALD Automotive et Arval : LLD professionnelle, conditions d'accès pour VTC
ALD Automotive (filiale de Société Générale) et Arval (filiale de BNP Paribas) sont les deux leaders français de la LLD professionnelle. Ils gèrent des parcs de centaines de milliers de véhicules et ont l'habitude des profils à usage intensif.
Pour les VTC, ALD et Arval proposent des contrats LLD avec des forfaits kilométriques élevés (60 000 à 100 000 km/an), des durées courtes (24 à 36 mois pour limiter l'usure), et des packs maintenance adaptés à l'usage professionnel intensif. Ils travaillent principalement avec des sociétés VTC (SASU, SARL) et des groupements de chauffeurs, l'accès en direct pour un auto-entrepreneur seul est plus rare et passe souvent par un courtier partenaire.
Franfinance et Leasys : LOA et crédit-bail, ce qu'ils acceptent
Franfinance (Société Générale Equipment Finance) traite les dossiers VTC en LOA et crédit-bail mobilier. Son avantage : l'analyse des flux de trésorerie plutôt que du seul bilan comptable, ce qui le rend plus accessible aux auto-entrepreneurs avec moins d'un exercice complet. La durée standard pour un VTC : 36 à 48 mois, avec un premier loyer majoré de 10 à 30 % selon le profil.
Leasys (filiale de Stellantis/Crédit Agricole) propose une LLD ciblée sur les véhicules Peugeot, Citroën, Fiat et Opel, des marques très présentes dans le parc VTC (Peugeot 508, Citroën C5 X, e-208). L'accès se fait principalement via les concessionnaires du réseau Stellantis, avec des conditions négociables sur le kilométrage si vous passez par un intermédiaire averti.
RCI Banque, PSA Finance, Toyota Financial Services : financement constructeur
Les banques des constructeurs proposent des offres spécifiques VTC sur leurs véhicules, souvent les plus compétitives sur le loyer mensuel, car elles intègrent des remises constructeur invisibles dans le calcul.
RCI Banque (Renault/Dacia) finance les Renault Zoe, Megane E-Tech et Espace, des modèles de plus en plus utilisés par les VTC électriques, avec des offres LOA sur 36 à 48 mois incluant parfois la borne de recharge. Accessible en concession Renault avec un dossier VTC complet.
PSA Finance (Peugeot/Citroën/DS) propose des LOA et LLD professionnelles sur les Peugeot 508 et e-2008 très utilisés en VTC, avec des forfaits kilométriques jusqu'à 80 000 km/an sur demande explicite. La négociation du kilométrage doit se faire avant signature, le concessionnaire n'y pense pas spontanément.
Toyota Financial Services finance les Camry Hybride et Yaris Cross, des véhicules très prisés en VTC pour leur fiabilité et leur faible consommation. L'offre "Toyota Pro" est spécifiquement conçue pour les professionnels avec des conditions de kilométrage intensif allant jusqu'à 120 000 km/an.
Cetelem et Cofidis : crédit auto en ligne, accessibilité et limites
Cetelem (filiale de BNP Paribas) et Cofidis proposent des crédits auto en ligne avec des réponses rapides (24 à 48h). Avantage : accessibilité pour des profils que les banques en agence refuseraient, démarche 100 % digitale, pas de rendez-vous.
Limite : ce sont des crédits à la consommation appliqués à un usage professionnel, les taux sont souvent plus élevés (6 à 12 %) et les montants plafonnés (75 000 € maximum légal pour un crédit conso). Pour un véhicule VTC haut de gamme ou hybride de plus de 50 000 €, ils ne suffisent pas.

Les solutions alternatives pour les profils atypiques
L'ADIE : le microcrédit professionnel pour les nouveaux chauffeurs VTC sans bilan
L'ADIE (Association pour le Droit à l'Initiative Économique) est la solution de référence pour les chauffeurs VTC qui ne peuvent pas accéder au crédit bancaire classique, revenus trop récents, situation administrative complexe, absence de bilan comptable.
L'ADIE propose des microcrédits professionnels jusqu'à 12 000 €, remboursables sur 36 mois, avec des taux encadrés (autour de 7,5 % en 2026).
Ce montant couvre partiellement l'achat d'un véhicule VTC d'occasion ou d'un utilitaire léger. Le microcrédit ADIE peut être complété par un prêt d'honneur (Initiative France ou Réseau Entreprendre) sans intérêts, pour boucler le plan de financement.
Condition principale : avoir un projet d'activité VTC solide documenté, pas nécessairement un bilan comptable, mais un business plan crédible et la carte professionnelle VTC en cours d'obtention ou déjà délivrée.

Le prêt d'honneur Initiative France : financement sans intérêt pour créer son activité VTC
Le prêt d'honneur est un prêt personnel accordé au dirigeant (et non à la société), sans intérêts et sans garantie personnelle, pour financer le démarrage d'une activité. Les montants varient entre 2 000 € et 50 000 € selon le réseau et le projet. Il est accordé par les plateformes locales Initiative France ou Réseau Entreprendre, après présentation du projet devant un jury de chefs d'entreprise bénévoles.
L'intérêt du prêt d'honneur pour un VTC : il est considéré comme des fonds propres par les banques, ce qui améliore le ratio d'endettement et facilite l'obtention d'un crédit complémentaire. Un chauffeur VTC qui combine prêt d'honneur (10 000 €) + microcrédit ADIE (12 000 €) + apport personnel (5 000 €) peut financer un véhicule à 27 000 € sans passer par une banque traditionnelle.
Les financements plateformes : ce que proposent Uber, Bolt et Heetch à leurs chauffeurs
Uber propose en France un programme de financement véhicule en partenariat avec des loueurs et des organismes de crédit, accessible directement depuis l'application pour les chauffeurs actifs. Les conditions varient selon les partenaires locaux et ne sont pas toujours compétitives face aux offres du marché. L'avantage principal : l'acceptation est facilitée pour les chauffeurs déjà actifs sur la plateforme, sans bilan requis dans certains cas.
Bolt et Heetch proposent des partenariats ponctuels avec des loueurs de véhicules, souvent en location courte durée ou en LLD, plutôt qu'en crédit. Ces offres sont intéressantes pour démarrer rapidement, mais leur coût total est généralement supérieur à un financement négocié en direct ou via courtier.
Notre conseil : les offres plateformes sont utiles comme solution d'urgence ou de démarrage rapide, pas comme solution de financement long terme. Comparez systématiquement le coût total avant de vous engager.

Quel organisme selon votre profil : tableau comparatif par situation
Nouveau chauffeur VTC sans bilan comptable : les portes encore ouvertes
Vous venez d'obtenir votre carte VTC et vous cherchez votre premier véhicule professionnel. Les banques traditionnelles vous demanderont 2 exercices comptables complets, ce que vous n'avez évidemment pas. Les options accessibles :
ADIE + prêt d'honneur : jusqu'à 22 000-25 000 € sans bilan, idéal pour un premier véhicule d'occasion
Financement constructeur (RCI, PSA Finance, Toyota FS) : certains programmes acceptent les nouveaux professionnels avec 6 mois d'activité et un premier loyer majoré
Leasing via courtier : certains organismes partenaires spécialisés acceptent des dossiers VTC dès 6 mois d'activité avec un co-emprunteur ou une garantie complémentaire
Auto-entrepreneur VTC : quels organismes acceptent les revenus de plateforme
Le statut d'auto-entrepreneur est le plus courant chez les chauffeurs VTC, et le plus mal compris par les banques. Voici ce qui marche concrètement :
Banque Populaire et Caisse d'Épargne : les plus ouvertes du réseau traditionnel sur ce statut
Franfinance et Cetelem : analyse de flux bancaires plutôt que de bilan, plus favorable à l'auto-entrepreneur
Financement constructeur : sur les véhicules Renault, Peugeot ou Toyota avec apport de 10 à 20 %
Ce qu'il faut préparer : 12 relevés de compte, la déclaration URSSAF des 2 derniers trimestres, et les tableaux de bord Uber/Bolt sur 6 mois minimum. Consultez notre page financement auto-entrepreneur pour une analyse adaptée à votre statut.
Société VTC (SASU, SARL) : les meilleures options pour financer en nom de la société
La société VTC constituée depuis au moins 12 mois avec un bilan positif a accès à l'ensemble des solutions de financement professionnel :
Crédit-bail mobilier via Franfinance, Leasys ou un organisme spécialisé : les loyers sont déductibles du résultat imposable
LLD via ALD ou Arval : possible dès 12 mois d'existence avec un bilan équilibré
Prêt professionnel via banque ou courtier : accès à des montants plus élevés pour financer plusieurs véhicules
Découvrez les solutions de financement véhicule pour société adaptées à votre montage juridique.
Chauffeur VTC avec incident bancaire ou dossier difficile : les solutions spécialisées
Un fichage FICP, un redressement judiciaire passé ou des incidents de paiement récents ne ferment pas définitivement l'accès au financement véhicule, ils ferment l'accès aux banques traditionnelles. Des organismes spécialisés travaillent sur ces profils avec des conditions adaptées : apport plus élevé, durée raccourcie, garantie complémentaire.
La démarche en direct est quasi impossible sur ce profil, seul un courtier disposant de partenaires adaptés peut identifier l'organisme qui acceptera le dossier. Consultez notre page financement véhicule société en difficulté pour explorer les options disponibles selon votre situation exacte.
Comment combiner financement et aides pour réduire le coût réel du véhicule
Bonus écologique 2026 : montants selon le type de véhicule VTC
Le bonus écologique s'applique aux véhicules électriques et hydrogène achetés par des professionnels. En 2026, les montants pour un chauffeur VTC ou une société VTC :
Véhicule électrique jusqu'à 47 000 € TTC : bonus de 4 000 € pour les personnes morales (sociétés)
Véhicule électrique de 47 000 à 60 000 € TTC : bonus réduit à 2 000 €
Au-delà de 60 000 € : aucun bonus
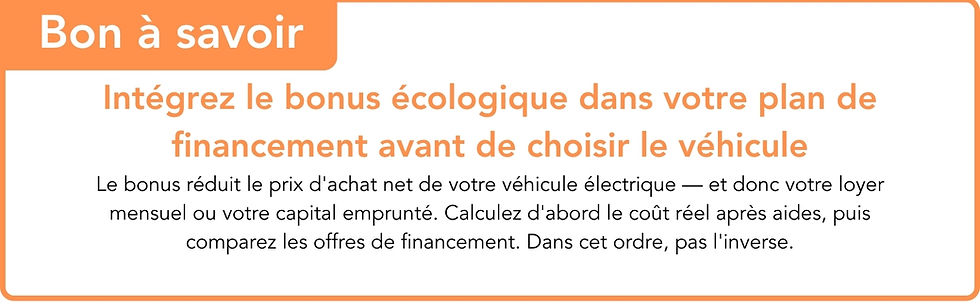
Le bonus est versé directement par l'État, il peut être intégré comme apport dans le plan de financement, ce qui réduit le loyer mensuel ou le montant emprunté. Il est cumulable avec la prime à la conversion et certaines aides régionales.
Prime à la conversion et aides régionales pour les chauffeurs VTC
La prime à la conversion est accordée pour la mise au rebut d'un ancien véhicule thermique et l'achat d'un véhicule électrique ou hybride rechargeable. En 2026, les conditions et montants ont été revus, vérifiez l'éligibilité sur le simulateur officiel avant toute commande.
Plusieurs régions proposent des aides complémentaires spécifiques aux VTC électriques, Île-de-France (aide ADEME régionale), PACA, Auvergne-Rhône-Alpes. Ces aides sont instruites au cas par cas et conditionnées à l'immatriculation de la société dans la région concernée.
Ce qui est cumulable, et ce qui ne l'est pas
✅ Cumulable : bonus écologique + prime à la conversion + aide régionale + financement bancaire ou leasing
✅ Cumulable : prêt d'honneur + microcrédit ADIE + apport personnel
✅ Cumulable : bonus écologique + LOA ou LLD (le bonus est déduit du prix d'achat par le loueur)
❌ Non cumulable : deux dispositifs de bonus écologique sur le même véhicule
❌ Non cumulable : prime à la conversion sans justificatif de mise au rebut d'un véhicule éligible
Pourquoi un courtier obtient de meilleures conditions que toutes ces banques réunies
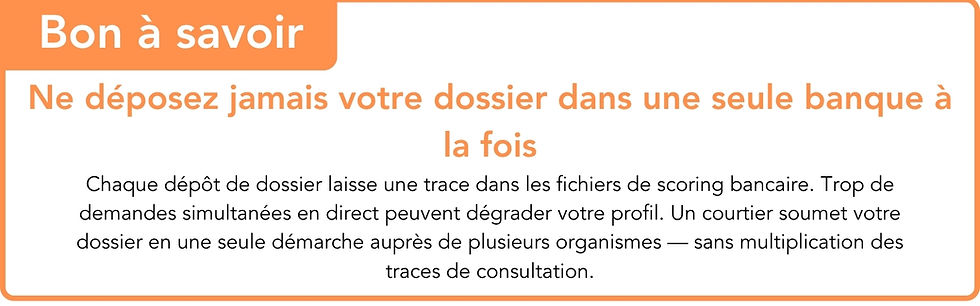
La mise en concurrence simultanée de 10 à 15 organismes en un seul dossier
Voici ce qui se passe lorsqu'un chauffeur VTC dépose un dossier en direct auprès d'une banque : il attend 5 à 10 jours ouvrés, obtient une offre unique, souvent au taux affiché, et n'a aucun point de comparaison pour savoir si c'est bon ou non.
Voici ce qui se passe lorsqu'il passe par Solution Pro Finance : le dossier est soumis simultanément à 10 à 15 organismes partenaires (banques, organismes de leasing, financements spécialisés). Les offres reçues sont comparées sur les mêmes critères, taux, durée, kilométrage, conditions de restitution, coût total. La meilleure offre est sélectionnée et présentée avec les alternatives.
Cette mise en concurrence produit des résultats que la démarche directe ne peut pas atteindre : les organismes savent qu'ils sont en compétition et ajustent leurs conditions en conséquence.
Ce qu'un courtier négocie que vous ne pouvez pas obtenir en démarche directe
Taux préférentiel sur le crédit auto professionnel grâce au volume de dossiers apportés aux partenaires
Forfait kilométrique élevé (80 000 à 120 000 km/an) sur les contrats LLD, que les concessionnaires ne proposent pas spontanément
Premier loyer majoré réduit ou supprimé selon le profil
Durée de contrat ajustée à votre cycle d'activité réel
Clause de restitution adaptée à l'usage professionnel intensif
Combinaison aides + financement optimisée pour réduire le coût total
Dossier complexe, refus bancaire, chauffeur en difficulté : le courtier comme seule issue
Pour les profils que les banques traditionnelles refusent, nouveau chauffeur, auto-entrepreneur sans bilan suffisant, incident bancaire passé, redressement judiciaire, le courtier est souvent la seule voie d'accès à un financement viable.
Cela s'explique par deux raisons : d'abord, le courtier connaît les critères d'acceptation réels de chaque organisme partenaire, pas les critères affichés, mais ceux qui s'appliquent réellement selon le profil du demandeur. Ensuite, le volume de dossiers apportés donne au courtier un pouvoir de négociation que vous n'avez pas individuellement.
Si votre entreprise traverse des difficultés ou si vous avez un dossier complexe, consultez notre page financement véhicule société en difficulté. Si vous avez besoin d'un financement professionnel plus large, notre page prêt professionnel présente l'ensemble des solutions disponibles.

Questions fréquentes sur le financement véhicule VTC
Quelle banque finance un véhicule VTC sans apport ?
En démarche directe, très peu de banques financent un véhicule VTC sans aucun apport. Banque Populaire et Caisse d'Épargne sont les plus souples du réseau traditionnel, mais exigent généralement 10 % d'apport minimum. Les financements constructeurs (RCI, PSA Finance) peuvent intégrer le bonus écologique comme apport de substitution sur les véhicules électriques.
La solution la plus accessible sans apport reste la combinaison microcrédit ADIE + prêt d'honneur, ou un contrat LLD via courtier avec premier loyer réduit. Contactez-nous pour analyser votre situation.
Peut-on obtenir un financement VTC sans bilan comptable ?
Oui, sous conditions. L'ADIE finance sans bilan comptable sur la base d'un projet solide. Certains organismes de leasing spécialisés acceptent 6 à 12 mois de relevés de compte et les tableaux de bord plateformes en lieu et place d'un bilan complet. En revanche, les banques traditionnelles exigent systématiquement 2 exercices comptables complets. Un courtier identifie les organismes accessibles selon votre ancienneté d'activité réelle.
Quel délai pour obtenir un financement véhicule VTC ?
Les délais varient selon l'organisme et la complexité du dossier. Un crédit en ligne (Cetelem, Cofidis) peut répondre sous 24 à 48h. Une banque traditionnelle en agence prend 5 à 15 jours ouvrés. Un dossier transmis via courtier obtient généralement les premières réponses sous 48 à 72h, avec une offre définitive en 5 à 7 jours. L'ADIE et les prêts d'honneur ont des délais plus longs (3 à 6 semaines) en raison des comités d'instruction.
Vaut-il mieux acheter ou louer son véhicule VTC ?
Tout dépend de votre horizon d'activité et de votre usage. L'achat (crédit auto) est plus économique sur le long terme si vous conservez le véhicule plus de 4 ans, mais vous supportez la décote et les réparations. La LLD préserve la trésorerie et inclut souvent l'entretien, mais vous ne possédez jamais le véhicule et les pénalités kilométriques peuvent alourdir la facture si le forfait est mal calibré.
La LOA offre la flexibilité du choix en fin de contrat. Un courtier compare le coût total réel de chaque option selon votre kilométrage annuel, votre statut fiscal et votre durée d'activité prévisionnelle.
Un chauffeur VTC fiché FICP peut-il obtenir un financement véhicule ?
Le fichage FICP (Fichier national des Incidents de remboursement des Crédits aux Particuliers) ferme l'accès aux crédits à la consommation et aux prêts bancaires classiques.
En revanche, le crédit-bail mobilier et certaines formes de LLD professionnelle ne sont pas soumis aux mêmes restrictions réglementaires, certains organismes spécialisés partenaires de Solution Pro Finance traitent ces dossiers avec des conditions adaptées (apport majoré, durée raccourcie, garanties complémentaires).
Contactez Solution Pro Finance pour une analyse confidentielle de votre situation.


Commentaires